Es frecuente que las empresas lleguen a la renovación de sus líneas de financiación con el tiempo justo, la documentación dispersa y sin argumentos financieros preparados.
El banco, en cambio, ya tiene tu histórico de riesgo, tu CIRBE y tus últimas cuentas depositadas en el Registro Mercantil. Esa asimetría define quién negocia con más criterio.
Renovar una línea de financiación no es un trámite: es una negociación. Y como toda negociación, la gana quien mejor se ha preparado. Lo que diferencia a unas empresas de otras en este proceso no es tanto el tamaño ni el sector, sino la anticipación y el orden.
El balance y las cuentas que el banco va a analizar antes de recibirte
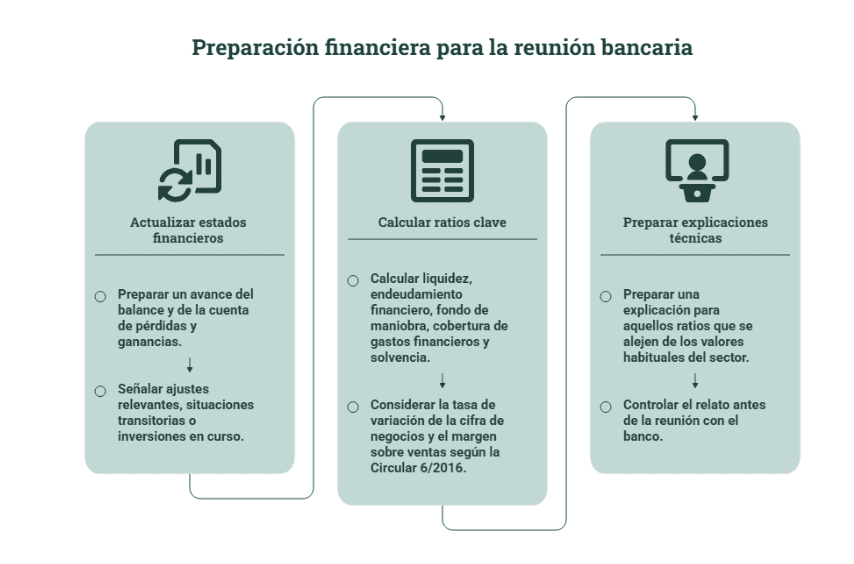
El banco trabaja con las cuentas anuales depositadas, que pueden llevar meses de retraso respecto a la realidad actual del negocio. Si no preparas tu propia lectura financiera actualizada, permites que el analista de riesgos construya su opinión sobre datos que quizás no reflejan bien el momento presente de la empresa.
Un avance del balance y de la cuenta de pérdidas y ganancias, preparado junto a tu asesoría o a un director financiero externo, te permite controlar el relato antes de la reunión. Puedes señalar ajustes relevantes, situaciones transitorias o inversiones en curso que el balance contable no recoge por sí solo. Eso ya es una posición más sólida.
Los ratios que el banco revisa en una renovación de la línea de financiación son concretos: liquidez, endeudamiento financiero, fondo de maniobra, cobertura de gastos financieros y solvencia. La Circular 6/2016 del Banco de España establece además que las entidades prestan atención a la tasa de variación de la cifra de negocios y al margen sobre ventas. El empresario debe conocer estos números antes de sentarse con el banco, no descubrirlos durante la reunión.
Ratios clave que conviene tener calculados antes de la reunión
Liquidez, endeudamiento financiero neto sobre EBITDA, fondo de maniobra, ratio de cobertura de gastos financieros y solvencia son los cinco indicadores que aparecen de forma sistemática en los modelos internos de riesgo bancario. Calcularlos con antelación y preparar una explicación para aquellos que se alejen de los valores habituales del sector es parte del trabajo previo que marca la diferencia.
Las previsiones a tres años y el flujo de caja que respaldan tu solicitud
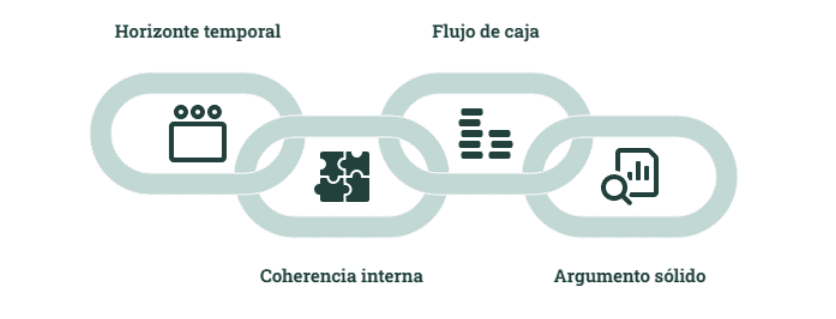
Una solicitud de renovación sin proyecciones financieras coherentes es una solicitud débil. El banco necesita entender no solo dónde está la empresa hoy, sino adónde va y si tiene capacidad real para devolver lo que pide. Incorporar ese horizonte temporal al documento de solicitud es una práctica recomendada por guías de financiación para pymes y coherente con los criterios de análisis de riesgo bancario.
Las proyecciones deben cubrir el ejercicio en curso y los dos siguientes, y deben ser consistentes con el importe y el plazo solicitado. Una previsión demasiado optimista genera desconfianza; una demasiado conservadora no justifica la necesidad. La coherencia interna entre la cuenta de resultados proyectada, el balance y el flujo de caja, o cash flow, es lo que da credibilidad al conjunto.
El flujo de caja es el argumento central de cualquier solicitud de renovación de la línea de financiación. No el beneficio contable, sino la caja que realmente genera el negocio después de atender sus obligaciones. La diferencia entre presentar una hoja de cálculo con cifras y presentar un argumento financiero sólido es exactamente eso: que cada número tenga una explicación, un origen y una coherencia con el resto del documento.
El pool bancario, la CIRBE y la carpeta de documentación
El pool bancario es la fotografía actualizada de toda la deuda financiera de la empresa: entidades, productos, importes, riesgo vivo, cuotas, vencimientos y garantías. Sin este documento en orden, la empresa llega a la reunión sin saber exactamente cuál es su exposición total, y eso se nota.
Antes de presentar el pool al banco, hay que cotejarlo con la CIRBE. La Central de Información de Riesgos del Banco de España recoge todos los préstamos, créditos y avales que las entidades financieras tienen con la empresa. Las discrepancias entre lo que la empresa cree que tiene y lo que figura en la CIRBE son más habituales de lo que parece: datos desactualizados, riesgos indirectos no contemplados, saldos que ya no corresponden a la realidad. Detectar esas diferencias antes de la reunión es mucho mejor que descubrirlas durante ella.
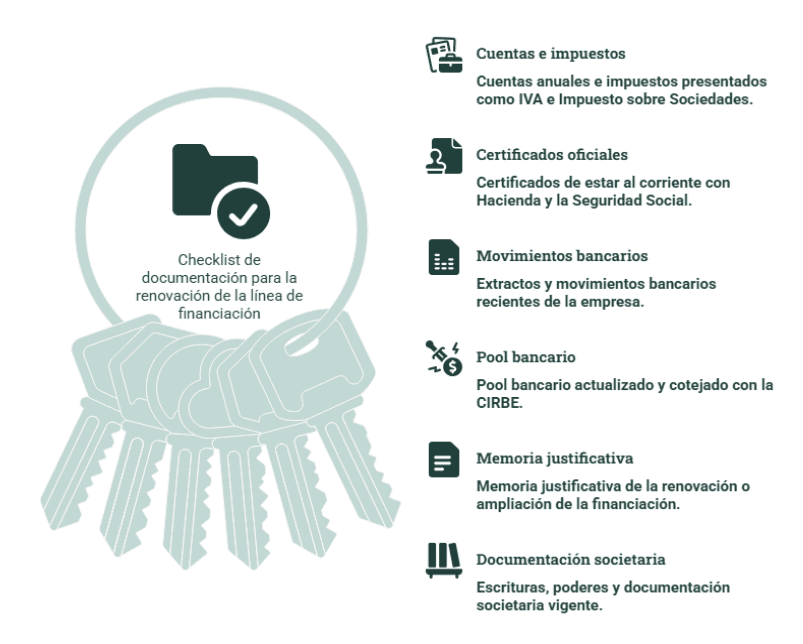
Checklist de documentación para la renovación de la línea de financiación
La documentación que el banco solicitará en cualquier proceso de renovación es previsible. Tenerla preparada con antelación evita retrasos que, cuando el vencimiento se acerca, pueden resultar muy costosos:
- Cuentas anuales e impuestos presentados (IVA, Impuesto sobre Sociedades)
- Certificados de estar al corriente con Hacienda y la Seguridad Social
- Extractos y movimientos bancarios recientes
- Pool bancario actualizado y cotejado con la CIRBE
- Memoria justificativa de la renovación o ampliación
- Escrituras, poderes y documentación societaria vigente
La carpeta de documentación debe estar lista antes de iniciar cualquier conversación con la entidad. Llegar a la reunión sin alguno de estos documentos puede suponer semanas de espera adicional mientras la fecha de vencimiento se acerca.
La anticipación es la única ventaja real en la renovación de la línea de financiación
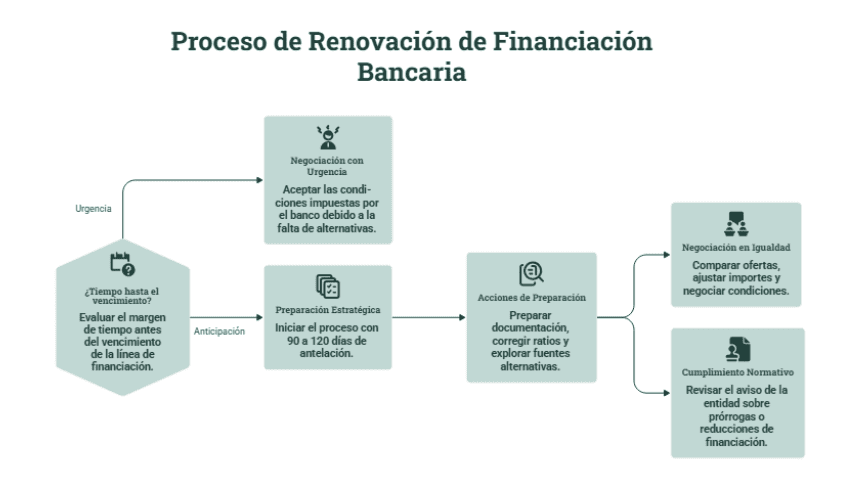
Con el vencimiento encima, el banco sabe que la empresa no tiene tiempo para buscar alternativas. Ese conocimiento cambia las condiciones que ofrece. Con dos o tres meses de margen, la empresa puede comparar ofertas, ajustar importes, presentar documentación con calma y negociar en igualdad de condiciones.
La práctica bancaria recomienda iniciar el proceso de renovación entre 90 y 120 días antes del vencimiento. Es el margen necesario para preparar la documentación, corregir desviaciones en los ratios y, si hace falta, explorar otras fuentes: desde líneas ICO hasta instrumentos de cofinanciación pública, como los fondos europeos disponibles en las convocatorias de financiación de 2026. Además, la normativa vigente establece que las entidades deben avisar a las pymes con al menos tres meses de antelación si no van a prorrogar la financiación o van a reducirla en un 35% o más. Conocer ese plazo y usarlo a tu favor es parte de prepararse bien.
Hay una diferencia real entre la empresa que llega con tiempo y la que llega con urgencia, y esa diferencia se expresa en los tipos de interés, los plazos concedidos y las garantías exigidas. La primera negocia; la segunda acepta lo que el banco ya ha decidido de antemano.
Prepararse bien es la condición mínima para negociar
Prorrogar una línea de financiación en buenas condiciones requiere balance actualizado, ratios controlados, proyecciones coherentes y flujo de caja realista, con el pool bancario en orden y la documentación completa. Nada de esto es complicado si se empieza a tiempo. Todo se complica si se empieza tarde.
Dos o tres meses de anticipación frente al vencimiento no son un lujo. Son la condición mínima para que la negociación sea una negociación de verdad y no una aceptación de las condiciones que el banco ya ha decidido de antemano.
En VAN-C acompañamos a pymes en este proceso en calidad de partner de directores financieros: preparamos la documentación, ordenamos el pool bancario, revisamos los ratios, construimos las previsiones y, en muchos casos, participamos directamente en la negociación con la entidad. No se trata solo de llevar papeles. Se trata de llegar con criterio financiero y con capacidad de argumentar cada cifra. Si tu empresa no dispone de un director financiero interno que lleve este proceso, tiene sentido plantearse quién debería hacerlo. Contacta con VAN-C y hablamos sin compromiso sobre cómo preparar tu próxima renovación.