El 10 de septiembre de 2026, el Banco Central Europeo subió sus tres tipos de interés oficiales en 25 puntos básicos, con efecto desde el 16 de septiembre. La facilidad de depósito pasó al 2,50%, las operaciones principales de financiación (MRO) al 2,65% y la facilidad marginal de crédito al 2,90%. Una decisión técnicamente anunciada, sin sobresaltos para quien seguía de cerca los tipos del BCE. La pregunta relevante no es si el movimiento era previsible, sino qué cambia para tu empresa a partir de ahora.
Cuando el BCE actúa, las pymes que no cuentan con un director financiero interno suelen reaccionar tarde y en peores condiciones. Lo que debería ser una decisión estratégica se convierte en una gestión de urgencia. Anticiparse siempre es más barato que improvisar: quienes negocian sus condiciones de financiación antes de necesitarlas llegan al banco desde una posición de fortaleza, no de dependencia.
Por qué el BCE volvió a subir tipos en septiembre de 2026
El mandato del BCE es uno solo: mantener la inflación cerca del 2% a medio plazo. Cuando la inflación se aleja de ese objetivo al alza, la herramienta principal es encarecer el crédito para enfriar la demanda. En el tercer trimestre de 2026, la inflación de la zona euro volvió a presionar al alza; según los datos provisionales de Eurostat, la tasa interanual superó el 3% en agosto, impulsada por el conflicto en Oriente Próximo y el encarecimiento de los precios energéticos. El Consejo de Gobierno adoptó la subida por unanimidad y advirtió de que la inflación general podría mantenerse claramente por encima del objetivo incluso durante el primer semestre de 2027.
Para calibrar el peso de este movimiento conviene recordar el ciclo reciente. Los tipos estuvieron en mínimos históricos hasta 2022, cuando el BCE inició una subida agresiva que llevó el tipo principal al 4,50% en 2023. A partir de 2024 comenzaron los recortes graduales, hasta situar los tipos en torno al 2,00-2,15% en 2026. La subida de septiembre rompe esa tendencia descendente. En opinión de varios miembros del Consejo del BCE, la política monetaria podría volverse menos predecible si las presiones inflacionistas persisten; es una señal de que el ciclo de bajadas ha quedado en pausa, no de que haya terminado.
Cómo afectan los tipos del BCE a la financiación de las pymes españolas
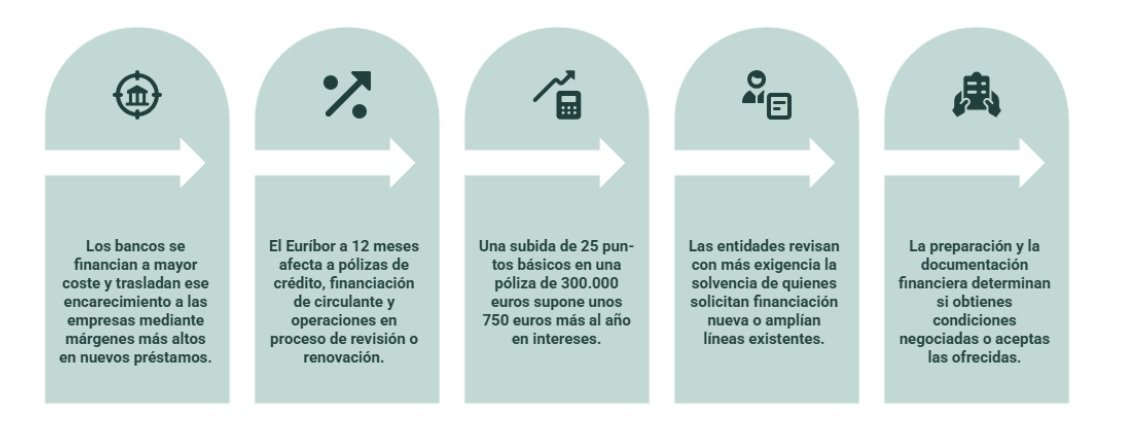
Cuando el BCE encarece el dinero, los bancos se financian a mayor coste y trasladan ese encarecimiento a las empresas en forma de márgenes más altos en los nuevos préstamos. El efecto no es inmediato, pero sí sistemático. El Euríbor a 12 meses, referencia habitual de las operaciones a tipo variable, reflejaba a mediados de septiembre de 2026 valores en torno al 3,10-3,14%, según las series diarias publicadas por el EMMI. Eso afecta a las pólizas de crédito, a la financiación de circulante y a cualquier operación referenciada a tipo variable que esté en proceso de revisión o renovación. Las operaciones ya firmadas a tipo fijo no cambian; las demás, sí.
El impacto en pólizas de crédito y préstamos a tipo variable
Para que el número sea concreto: una póliza de circulante de 300.000 € referenciada al Euríbor a 12 meses más un diferencial del 1,5% pasaría de una tasa efectiva del 4,60% al 4,85% ante una subida adicional de 25 puntos básicos, lo que supone unos 750 € más al año en intereses para ese volumen. No es una cifra que arruine a nadie, pero ilustra por qué conviene revisar los vencimientos antes de que lleguen.
El criterio bancario ante tipos más altos
Lo que también cambia es el criterio del banco. Cuando los tipos suben, las entidades revisan con más exigencia la solvencia de quienes solicitan financiación nueva o amplían líneas existentes, tendencia que recogen encuestas recientes del Banco de España sobre condiciones de crédito a pymes, . Un balance débil o una cuenta de resultados irregular tiene más coste relativo en este entorno, no porque el banco modifique sus reglas, sino porque el margen para absorber riesgo se estrecha. El acceso al crédito no desaparece, pero la preparación y la documentación financiera determinan si obtienes condiciones negociadas o simplemente aceptas las que te ofrezcan.
Qué puede hacer el empresario: anticipación antes que reacción
Hay tres palancas sobre las que actuar ahora, sin necesidad de esperar a que la situación apriete.
La primera es revisar la estructura de deuda: qué vencimientos se acercan, qué operaciones están referenciadas a tipo variable y cuál sería el impacto real de una subida adicional de 50 puntos básicos. Un ejercicio de sensibilidad sencillo, cuánto sube el coste financiero anual si el Euríbor sube medio punto, da más información útil que cualquier previsión macroeconómica.
La segunda palanca es negociar antes de necesitar. La posición frente al banco es radicalmente mejor cuando la empresa no tiene urgencia; esperar a que la liquidez apriete es el error más frecuente y el más caro. Abrir esa conversación con margen de tiempo es una ventaja competitiva real.
La tercera es asegurarse de que el balance cuenta la historia correcta. Un balance sólido y bien presentado marca la diferencia entre acceder a financiación en buenas condiciones o aceptar las que el banco dicte sin opciones.
La mayoría de las pymes españolas no disponen de un director financiero interno que siga la evolución de los tipos del BCE y la traduzca en decisiones concretas sobre la estructura financiera de la empresa. Ese es exactamente el trabajo que hace un CFO externo: no predecir lo que hará el BCE, sino preparar a la empresa para que no le pille desprevenida cuando actúa.
En VAN-C trabajamos con empresas que quieren convertir la información financiera en criterio, no en ruido.
Conclusión
Los tipos del BCE son una señal, no una sentencia. La subida del 10 de septiembre de 2026 no cierra ningún ciclo: habrá más movimientos, en uno u otro sentido, y las decisiones de política monetaria seguirán afectando al coste del crédito, al Euríbor y a las condiciones bancarias con las que opera cualquier pyme española. Monitorizar los tipos del BCE y adaptar la estructura de deuda antes de que los cambios repercutan en la financiación es la diferencia entre gestionar con criterio o gestionar apagando fuegos.
El empresario que tiene claridad sobre sus vencimientos, su estructura de deuda y su relación con el banco parte de una posición distinta al que improvisa cada vez que el BCE convoca una rueda de prensa. Esa diferencia no depende del tamaño de la empresa ni del sector: depende de la preparación. Si quieres revisar cómo está posicionada tu empresa ante este entorno, en VAN-C podemos mantener esa conversación de forma directa y confidencial. Hablamos aquí.