Para mejorar la liquidez de la empresa, muchas pymes no necesitan más ventas. Necesitan resolver un problema de sincronización: cobran tarde, pagan antes de lo necesario y acumulan dinero inmovilizado en inventario o en facturas pendientes. En VAN-C lo vemos con frecuencia: empresas que facturan bien pero que viven con la tesorería al límite mes a mes.
Mejorar la liquidez no requiere grandes inversiones ni meses de trabajo. Requiere identificar bien el problema y actuar sobre las palancas correctas. En 90 días, una pyme puede liberar caja de forma significativa si trabaja de manera sistemática sobre tres o cuatro puntos concretos; la magnitud depende del punto de partida, pero las empresas que actúan sobre el circulante suelen ver efectos tangibles en ese horizonte.
Primero, entiende dónde se está escapando el dinero
Antes de actuar, hay que medir. La mayoría de los problemas de tesorería tienen una causa raíz clara, pero pocas empresas la han identificado con precisión. Operar sin esa información es tomar decisiones financieras a ciegas.
Las tres métricas que dicen más que el saldo bancario
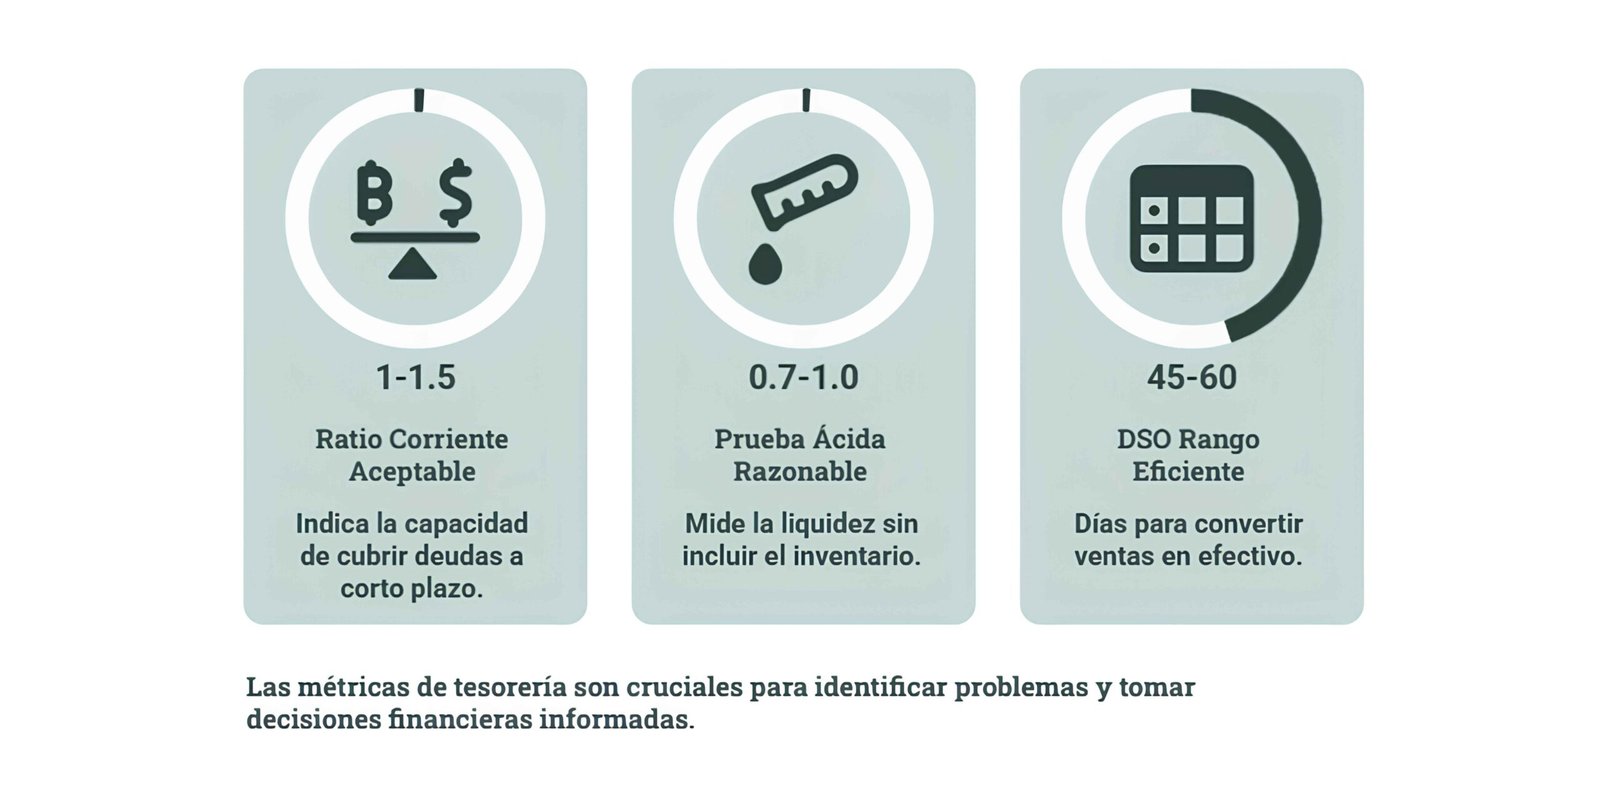
- Ratio corriente (activo corriente / pasivo corriente): indica si la empresa puede cubrir sus deudas a corto plazo. Un valor entre 1 y 1,5 se considera aceptable en términos operativos, aunque el rango óptimo puede llegar a 2,0 o 2,5 según el sector y el tamaño de la empresa. Por debajo de 1, hay tensión real.
- Prueba ácida: el mismo cálculo pero sin incluir el inventario. Si baja notablemente respecto al ratio corriente, el stock está absorbiendo demasiada liquidez. Como referencia orientativa, valores entre 0,7 y 1,0 suelen considerarse razonables, aunque conviene interpretar esta cifra siempre en función del sector.
- DSO o periodo medio de cobro: cuántos días tarda la empresa en convertir sus ventas en efectivo. En negocios entre empresas, un DSO por encima de 60 días ya merece atención; el rango eficiente suele situarse entre 45 y 60 días.
Estos tres indicadores, leídos juntos, permiten localizar el cuello de botella real. El problema puede estar en el cobro, en el inventario o en que el pasivo corriente crece más rápido que el activo. Cada causa tiene una solución diferente.
Y aquí está la trampa más común: confundir facturación con liquidez. Una empresa puede cerrar el mes con 500.000 euros en ventas y tener la cuenta corriente en tensión si ese dinero no ha entrado todavía. El flujo de caja no mide lo que vendes; mide lo que cobras y cuándo.
Palancas para mejorar la liquidez en 90 días
El capital circulante es la primera fuente de liquidez a la que debe acudir una pyme. Es dinero que ya está en el negocio, solo que inmovilizado. Trabajar sobre él es más barato y más rápido que buscar financiación externa.
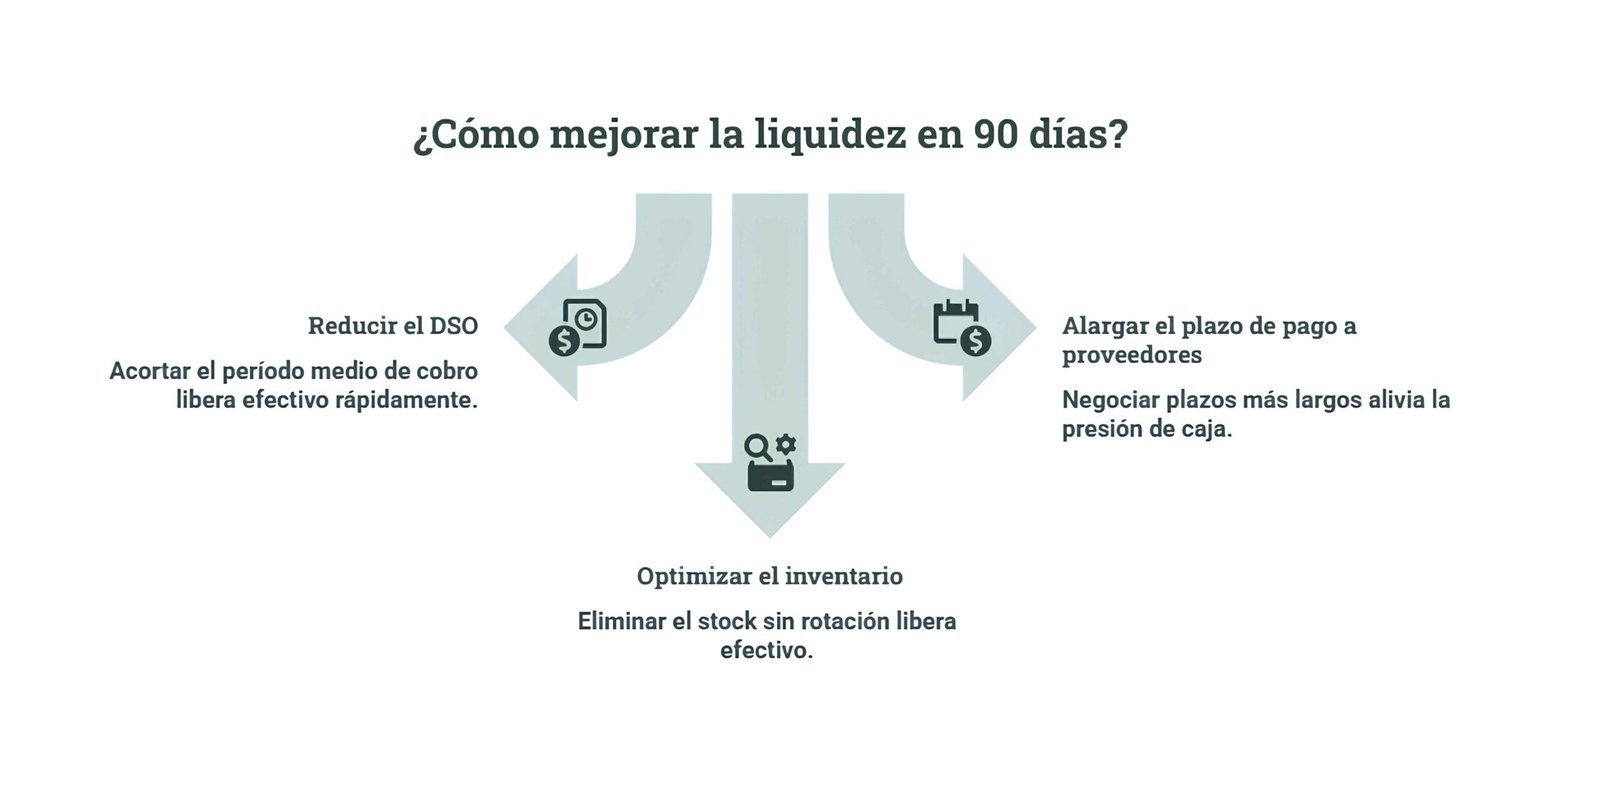
La palanca con mayor impacto inmediato es reducir el periodo medio de cobro. Una regla práctica: cada 10 días que se acorta el DSO equivale a liberar la facturación de esos 10 días (reducción DSO × ventas diarias medias). En una empresa que factura 2 millones de euros al año, eso son aproximadamente 55.000 euros recuperados en caja. Las tácticas que funcionan son concretas: facturar el mismo día que se entrega el servicio o el producto, enviar recordatorios automáticos 5 o 7 días antes del vencimiento, ofrecer un descuento por pronto pago, habitualmente en torno al 2%, aunque el impacto real conviene medirlo en cada caso, y facilitar métodos de cobro digitales para eliminar fricciones administrativas.
El otro lado del circulante es el plazo de pago a proveedores. Alargar ese plazo, aunque sea 15 o 20 días, puede aliviar la caja. Conviene hacerlo siempre mediante negociación transparente con los proveedores clave, evaluando el coste total: tanto el financiero como el relacional, ya que ampliar plazos de forma unilateral puede implicar la pérdida de descuentos comerciales o un deterioro de la relación. El confirming puede ser útil aquí: el proveedor cobra antes si lo necesita, y la empresa mantiene el plazo más largo acordado con el banco.
Y luego está el inventario. Cada euro de stock es un euro que no está disponible en caja. Una revisión orientada a eliminar producto sin rotación y ajustar los pedidos al ritmo real de ventas puede liberar caja de forma inmediata, sin necesidad de un proyecto de optimización complejo.
Financiación a corto plazo: cuándo tiene sentido y cuándo no
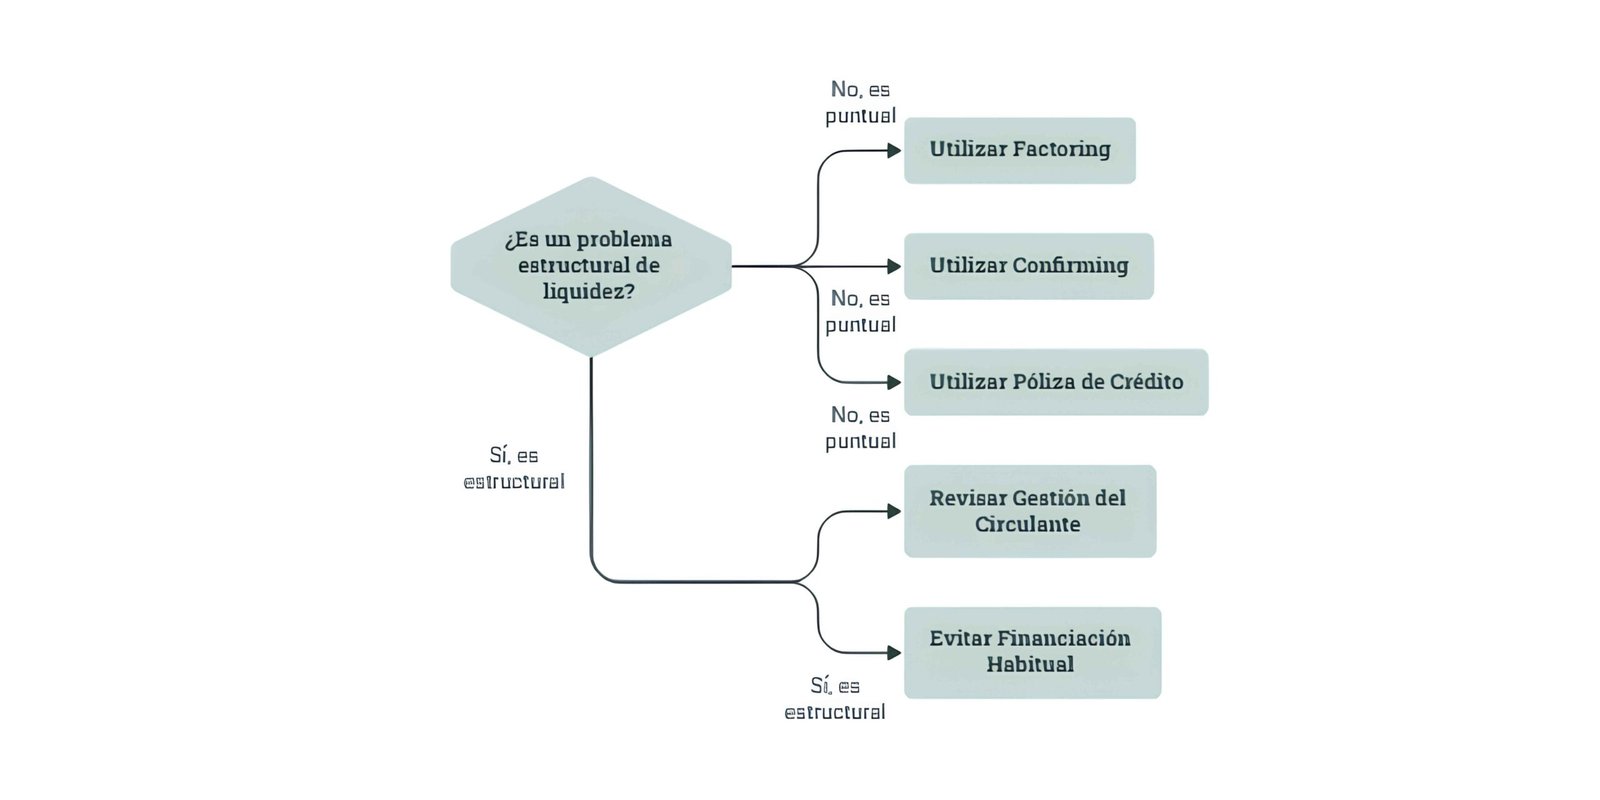
La financiación no soluciona un problema estructural de liquidez. Pero usada bien, da margen para que las medidas operativas hagan efecto sin poner en riesgo la operación. Hay dos herramientas que conviene distinguir:
- Factoring: permite anticipar el cobro de facturas pendientes a cambio de una comisión. En España, el coste habitual para una pyme se mueve entre el 3% y el 8% TAE según el riesgo del deudor y el plazo, con variaciones según entidad y volumen de operaciones.
- Confirming: gestiona los pagos a proveedores y les ofrece la opción de cobrar antes. Las comisiones rondan habitualmente el 0,60% de gestión, más un porcentaje adicional en torno al 2% si hay anticipo, aunque las condiciones varían entre bancos.
Ambas herramientas tienen sentido como complemento, no como sustituto de una buena gestión del circulante.
Una póliza de crédito bien calibrada es un colchón de seguridad razonable. El problema es cuando se convierte en el mecanismo habitual para llegar a fin de mes. Eso indica que el problema de fondo no está resuelto, y que el coste financiero está comiendo margen mes a mes. La póliza debe usarse para absorber picos puntuales, no para cubrir una tesorería estructuralmente tensa.
Mejorar la liquidez con previsión de tesorería
Sin previsión de caja, la gestión de liquidez es reactiva. La empresa se entera del problema cuando ya tiene la cuenta al límite. Con previsión, puede anticiparlo y actuar con tiempo, que es exactamente de lo que se trata.
Una previsión a 13 semanas no requiere un sistema de gestión sofisticado. Requiere disciplina y tres columnas: cobros previstos semana a semana, pagos previstos semana a semana y saldo resultante acumulado. Con eso, la empresa sabe con tres meses de antelación cuándo va a tener tensión. La clave es actualizar la previsión cada semana con datos reales; una previsión estática que no se revisa pierde utilidad rápidamente.
Por qué muchas pymes aceleran este proceso con un CFO externo
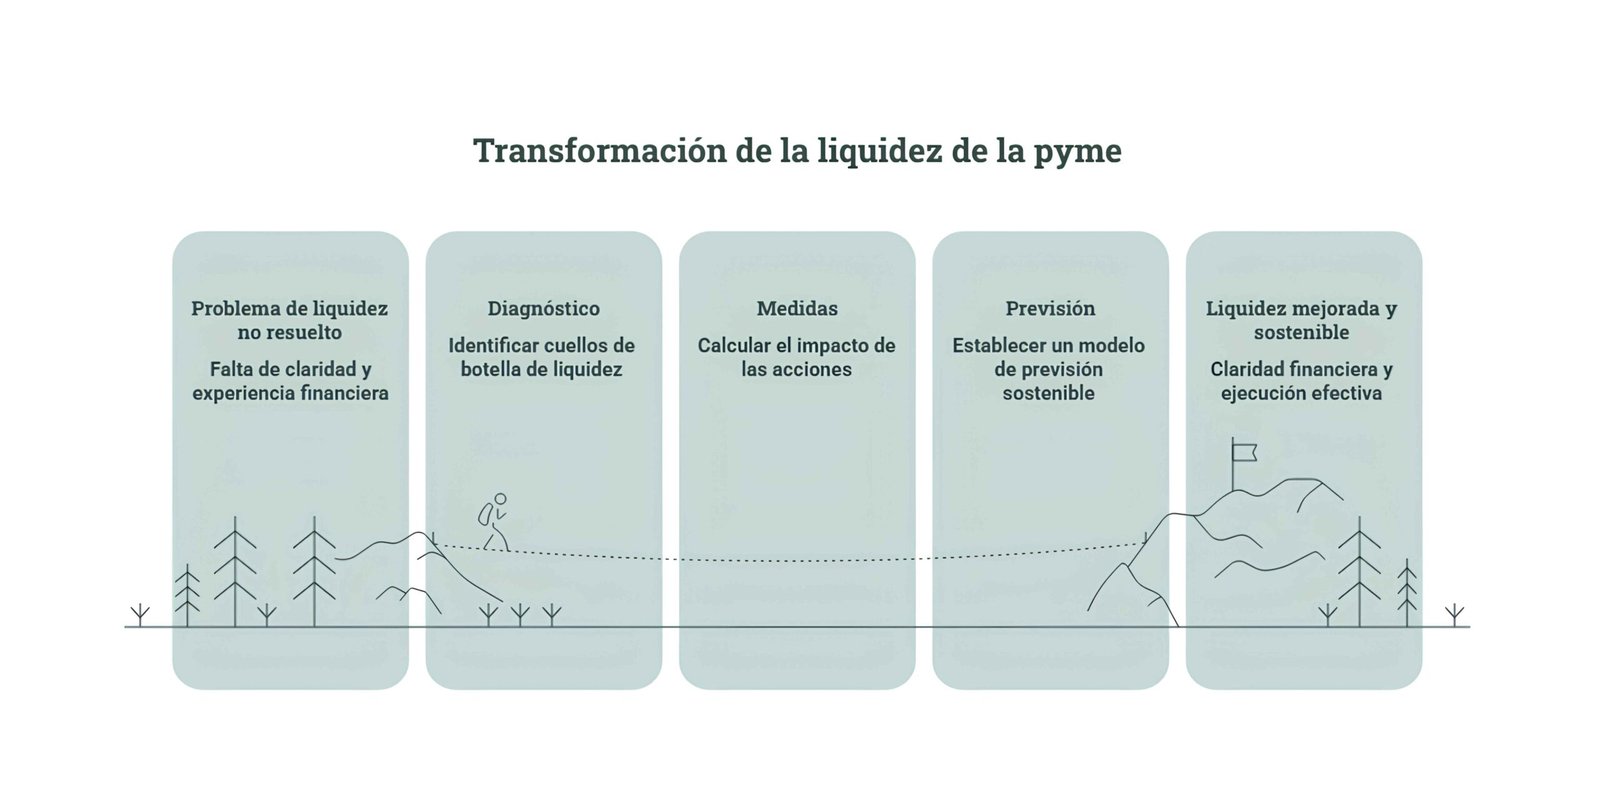
El diagnóstico, las medidas y las herramientas están disponibles. El problema real es que hacer todo esto bien, al mismo tiempo que se gestiona el negocio, requiere experiencia financiera de nivel directivo que muchas pymes no tienen internamente. Un director financiero externo puede comprimir en cuatro a ocho semanas lo que llevaría bastante más tiempo a un equipo sin ese perfil: identificar el cuello de botella real de liquidez empresarial, calcular el impacto de cada medida sobre la caja y establecer un modelo de previsión que la empresa pueda mantener sola. No se trata de entregar un informe, sino de acompañar la ejecución hasta que las medidas generan efecto real en la cuenta bancaria.
Muchos empresarios saben que tienen un problema de liquidez. Pocos tienen claro qué medida genera más impacto por euro de esfuerzo, ni cuánto les está costando cada mes que pasa sin resolverlo. Esa claridad es lo que aporta un director financiero externo: no añadir estructura, sino añadir visión. Y en una pyme que no necesita ni puede justificar un CFO a tiempo completo, esa es exactamente la figura que tiene sentido.
La liquidez se gestiona, no se espera
Mejorar la liquidez de la empresa en 90 días es el resultado de actuar sobre palancas concretas: acortar el periodo medio de cobro, gestionar el inventario, negociar en mejores condiciones los plazos de pago y mantener una previsión de tesorería actualizada. Ninguna de estas medidas es compleja en sí misma. Lo difícil es priorizarlas correctamente y ejecutarlas con disciplina mientras el negocio sigue funcionando.
Si no tienes claro por dónde empezar en tu caso concreto, o si cada vez que revisas la tesorería la respuesta es «hay que esperar a que cobren los clientes», es el momento de hablarlo con alguien que pueda ayudarte a diagnosticarlo y resolverlo. En VAN-C ofrecemos ese acompañamiento sin necesidad de incorporar un director financiero a tiempo completo: ponte en contacto con nosotros y empezamos por entender tu situación real.